Comprar una casa representa una de las decisiones financieras más importantes para muchas familias. Sin embargo, pocas personas cuentan con el dinero necesario para pagar una vivienda de contado.
Es ahí donde aparece una herramienta fundamental: el crédito hipotecario.
Aunque términos como tasa de interés, CAT, enganche o amortización pueden parecer complicados al principio, comprenderlos es más sencillo de lo que parece. Con información adecuada es posible comparar alternativas y elegir un financiamiento acorde con las posibilidades de cada familia.
Primero: ¿qué es un crédito hipotecario?
Un crédito hipotecario es un financiamiento que permite obtener recursos para adquirir una vivienda y pagarlos gradualmente durante un periodo determinado.
La institución que presta el dinero cobra intereses por el financiamiento y, mientras la deuda permanezca vigente, el inmueble funciona como garantía del crédito.
En términos sencillos, el proceso puede imaginarse así:
Vivienda que deseas comprar → ahorro disponible + crédito → pagos periódicos → liquidación del financiamiento.
Cada crédito establece condiciones específicas relacionadas con el monto financiado, plazo, tasa de interés, mensualidades, seguros y otros gastos.
Por eso, antes de contratarlo conviene entender cada uno de estos conceptos y no elegir únicamente en función de cuánto dinero puede prestar una institución.
No todo el precio de la casa necesariamente se paga con el crédito
Uno de los conceptos más importantes es el enganche.
Se trata de la cantidad que el comprador aporta inicialmente con sus propios recursos. En los créditos otorgados por instituciones financieras, CONDUSEF señala que el enganche puede variar y recomienda considerar desde el inicio este desembolso, junto con otros gastos asociados a la operación.
Por ejemplo, imaginemos únicamente con fines ilustrativos una vivienda de $1,500,000:
Si una institución financiara $1,200,000, el comprador necesitaría cubrir los $300,000 restantes con recursos propios, además de los gastos que correspondan a la operación.
Esto no significa que todos los créditos funcionen exactamente así. El porcentaje financiado y las condiciones cambian de acuerdo con la institución, el producto y el perfil del solicitante.
Además del enganche, pueden existir otros desembolsos, como avalúo, gastos notariales, impuestos, registro de la propiedad, seguros o determinadas comisiones. CONDUSEF recomienda contemplarlos desde la planeación de la compra y no únicamente calcular la mensualidad del crédito.
¿Qué pagamos realmente cada mes?
Una mensualidad hipotecaria no debe analizarse únicamente como la devolución del dinero recibido.
Cuando una institución otorga un financiamiento, existe una tasa de interés, que representa el costo de utilizar ese dinero durante un determinado periodo. Sin embargo, para comparar créditos es necesario observar otros elementos.
Uno de los indicadores más importantes es el Costo Anual Total, conocido como CAT.
Banco de México explica que para calcular el CAT se consideran el crédito, los pagos periódicos y otros cargos que debe cubrir el cliente. Por ello, sirve como una referencia más amplia para comparar el costo de diferentes opciones de financiamiento.
Pensemos en dos créditos:
Crédito A: ofrece una mensualidad aparentemente menor, pero tiene un plazo mucho más largo.
Crédito B: tiene una mensualidad un poco mayor, pero puede generar un pago total menor al terminar el financiamiento.
Por eso, CONDUSEF recomienda comparar aspectos como:
- Tasa de interés.- CAT.
- Mensualidad.
- Plazo.
- Enganche.
- Seguros.
- Gastos iniciales.
- Pago total al finalizar el crédito.
La mensualidad más baja no significa automáticamente el crédito más conveniente.
¿Qué opciones existen para comprar una vivienda en México?
No todas las personas tienen las mismas condiciones laborales, ingresos o capacidad de ahorro. Por ello existen diferentes esquemas de financiamiento.
1. Crédito bancario
Los bancos y otras instituciones financieras ofrecen créditos hipotecarios para adquirir vivienda.
Para determinar las condiciones del financiamiento suelen considerar distintos elementos del solicitante y de la operación. Cada institución establece sus propios criterios, tasas, plazos, montos y requisitos.
Una de las ventajas de este mercado es que permite comparar diferentes alternativas.
CONDUSEF cuenta con un Simulador de Crédito Hipotecario que permite contrastar, entre otros elementos, mensualidades, intereses, desembolso inicial y pago total de diferentes opciones.
Antes de elegir un banco, resulta recomendable realizar varias simulaciones bajo las mismas condiciones de precio de vivienda, enganche y plazo.
2. Crédito Infonavit
Las personas trabajadoras que cumplen las condiciones establecidas por el Instituto pueden utilizar un Crédito Infonavit para adquirir vivienda.
Actualmente, Infonavit ofrece diferentes alternativas y permite incluso unir financiamientos en determinados esquemas. En su información para derechohabientes señala que es posible combinar créditos con familiares, pareja o corresidentes bajo las modalidades aplicables, lo que puede ampliar la capacidad de compra.
El monto y las condiciones del financiamiento dependen de la situación particular de cada persona, por lo que el paso adecuado es consultar directamente la precalificación en Mi Cuenta Infonavit antes de comprometerse con una vivienda.
3. Cofinavit: combinar Infonavit y una institución financiera
También existen alternativas en las que pueden participar dos fuentes de financiamiento.
Cofinavit permite combinar recursos de Infonavit con un crédito otorgado por una entidad financiera. El propio Instituto señala que trabaja con diversas entidades para esquemas de cofinanciamiento.
Este tipo de alternativa puede ser útil cuando el monto disponible exclusivamente mediante un financiamiento no es suficiente para adquirir la vivienda que se busca.
Sin embargo, al participar diferentes fuentes de crédito es especialmente importante conocer las condiciones de cada parte del financiamiento.
4. Apoyo Infonavit y alternativas con crédito bancario
Existen también mecanismos para aprovechar la relación con Infonavit al contratar determinados créditos financieros.
Por ejemplo, Apoyo Infonavit permite obtener un certificado relacionado con el ahorro de la Subcuenta de Vivienda para solicitar un crédito con una institución financiera participante.
Asimismo, Infonavit mantiene el esquema Cuenta Infonavit + Crédito Bancario para determinados derechohabientes que cuentan con ahorro en su Subcuenta de Vivienda y cumplen los requisitos establecidos.
Esto demuestra por qué vale la pena investigar más de una opción: tener ahorro en Infonavit no significa necesariamente que exista una sola manera de utilizarlo dentro de una estrategia para adquirir vivienda.
5. Crédito FOVISSSTE
Las personas trabajadoras al servicio del Estado también cuentan con opciones de financiamiento a través de FOVISSSTE.
El Fondo ofrece diferentes esquemas hipotecarios para atender las necesidades de sus derechohabientes. Entre ellos se encuentra el Crédito Tradicional y otras modalidades que responden a diferentes perfiles y objetivos.
Para 2026, FOVISSSTE cuenta con un Programa de Crédito que contempla distintos productos y estrategias de financiamiento, por lo que las condiciones deben consultarse directamente en sus canales oficiales al momento de iniciar el trámite.
FOVISSSTE también dispone de simuladores para que los derechohabientes puedan conocer un monto estimado de financiamiento según el esquema correspondiente.
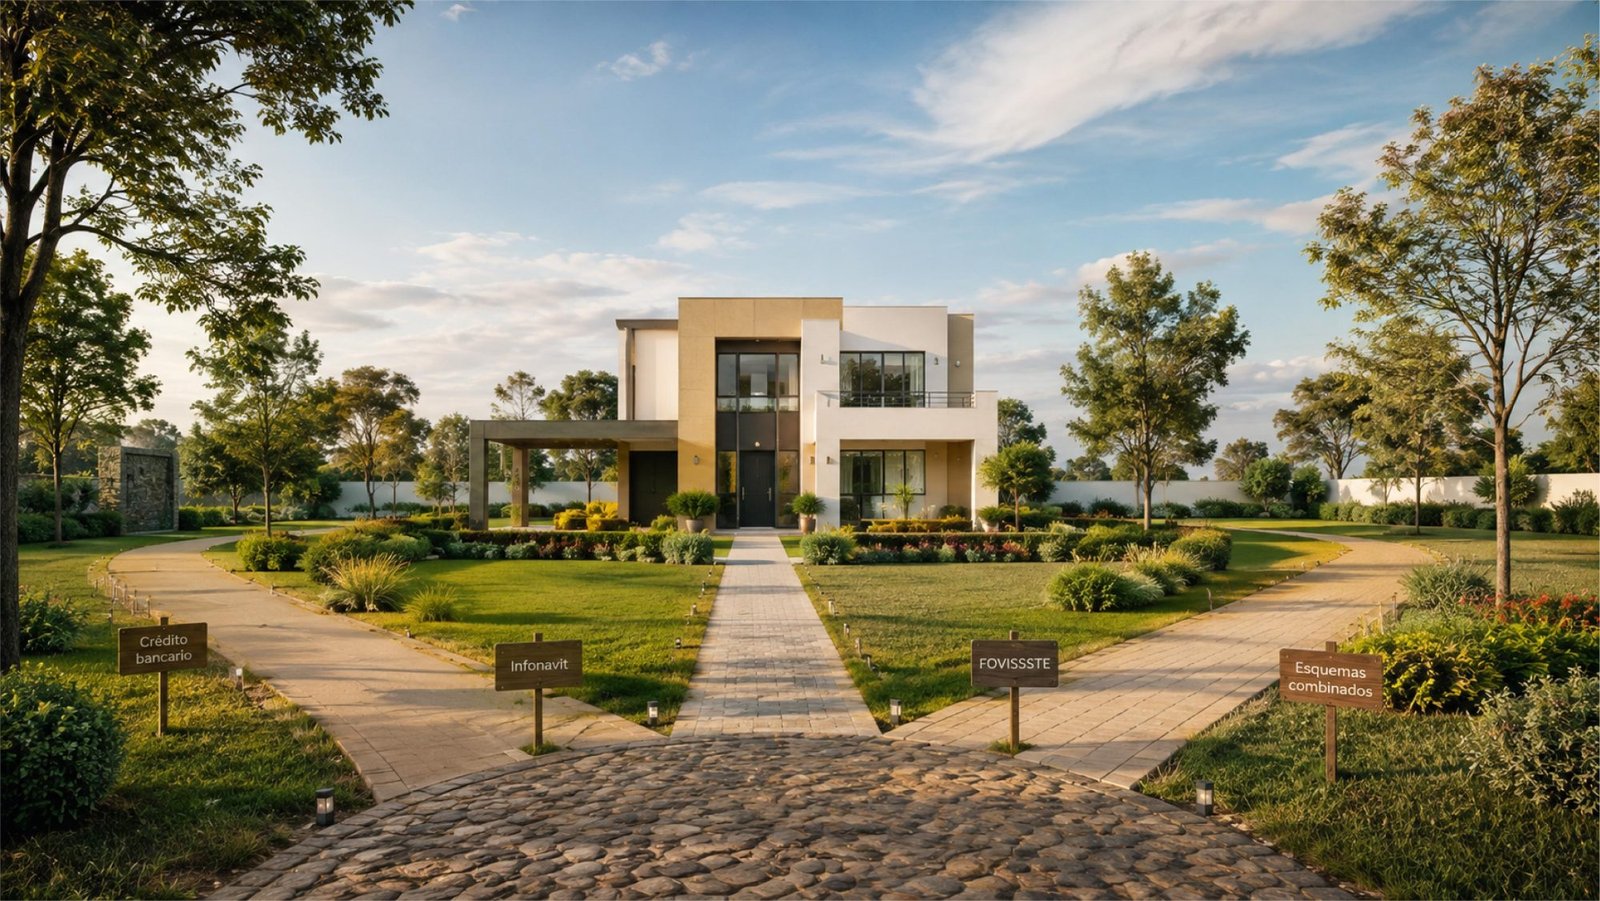
Entonces, ¿cuál es el mejor crédito hipotecario?
No existe una respuesta que funcione igual para todas las personas.
Un crédito conveniente para una familia puede no serlo para otra.
La decisión dependerá de factores como:
- - Ingreso disponible.
- - Estabilidad financiera.
- - Ahorro para enganche y gastos iniciales.
- - Precio de la vivienda.
- - Capacidad mensual de pago.
- - Plazo elegido.
- - Acceso a Infonavit o FOVISSSTE.
- - Condiciones ofrecidas por las instituciones financieras.
- - Otros créditos o compromisos económicos existentes.
Por eso es importante hacer una evaluación integral.
Un error común consiste en comenzar preguntando:
“¿Cuánto me pueden prestar?”
Una pregunta más útil sería:
“¿Cuánto puedo pagar de manera responsable sin comprometer mis demás necesidades?”
El crédito debe adaptarse a las finanzas de la familia y no al contrario.
<h2><b>Entonces, ¿cuál es el mejor crédito hipotecario?</b></h2><p class="isSelectedEnd">NoAntes de firmar, compara
Comprar vivienda genera emoción. Encontrar el espacio adecuado, imaginar una nueva etapa y recibir las llaves son momentos importantes.
Pero precisamente por tratarse de una decisión de largo plazo, conviene separar durante unos minutos la emoción de los números.
Antes de contratar un financiamiento:
- Compara varias alternativas. No aceptes necesariamente la primera opción disponible.
- Revisa el CAT. Ayuda a tener una perspectiva más completa del costo del financiamiento.
- Pregunta cuánto pagarás en total. Una mensualidad atractiva puede estar asociada a un plazo diferente y modificar considerablemente el costo final.
- Considera los gastos iniciales. El crédito no siempre representa todo el dinero necesario para concretar la operación.
- Utiliza simuladores oficiales. CONDUSEF, Infonavit y FOVISSSTE cuentan con herramientas e información para conocer mejor las alternativas disponibles.
- Aclara todas tus dudas antes de firmar. Una hipoteca puede acompañarte durante una parte importante de tu vida financiera.
Una herramienta para construir patrimonio
Un crédito hipotecario no debe entenderse simplemente como una deuda.
Cuando se contrata de manera responsable puede convertirse en una herramienta que permite acceder a una vivienda y comenzar a construir patrimonio sin esperar a reunir el valor completo de una propiedad.
La clave está en informarse.
Conocer cuánto puedes pagar, comparar opciones y comprender conceptos como tasa de interés, CAT, plazo, enganche y gastos adicionales puede ayudarte a tomar una decisión mucho más consciente.
Porque encontrar una vivienda adecuada es importante, pero encontrar una forma sostenible de pagarla también forma parte de construir un hogar.
Fuentes consultadas
Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF). Información y recomendaciones para seleccionar créditos hipotecarios, considerar enganche, gastos iniciales, mensualidades y comparar alternativas mediante su simulador.
Banco de México (Banxico). Información oficial sobre el Costo Anual Total (CAT) y herramientas para comprender y calcular el costo de los créditos.
Instituto del Fondo Nacional de la Vivienda para los Trabajadores (Infonavit). Información oficial sobre Crédito Infonavit, Cofinavit, Apoyo Infonavit, unión de créditos y Cuenta Infonavit + Crédito Bancario.
Fondo de la Vivienda del ISSSTE (FOVISSSTE). Información oficial sobre créditos hipotecarios, Crédito Tradicional, simuladores y Programa de Crédito 2026.
Nota: Los montos, tasas, requisitos y condiciones de los créditos pueden modificarse y dependen del perfil de cada solicitante. Antes de contratar un financiamiento debe consultarse directamente la información vigente de la institución correspondiente.